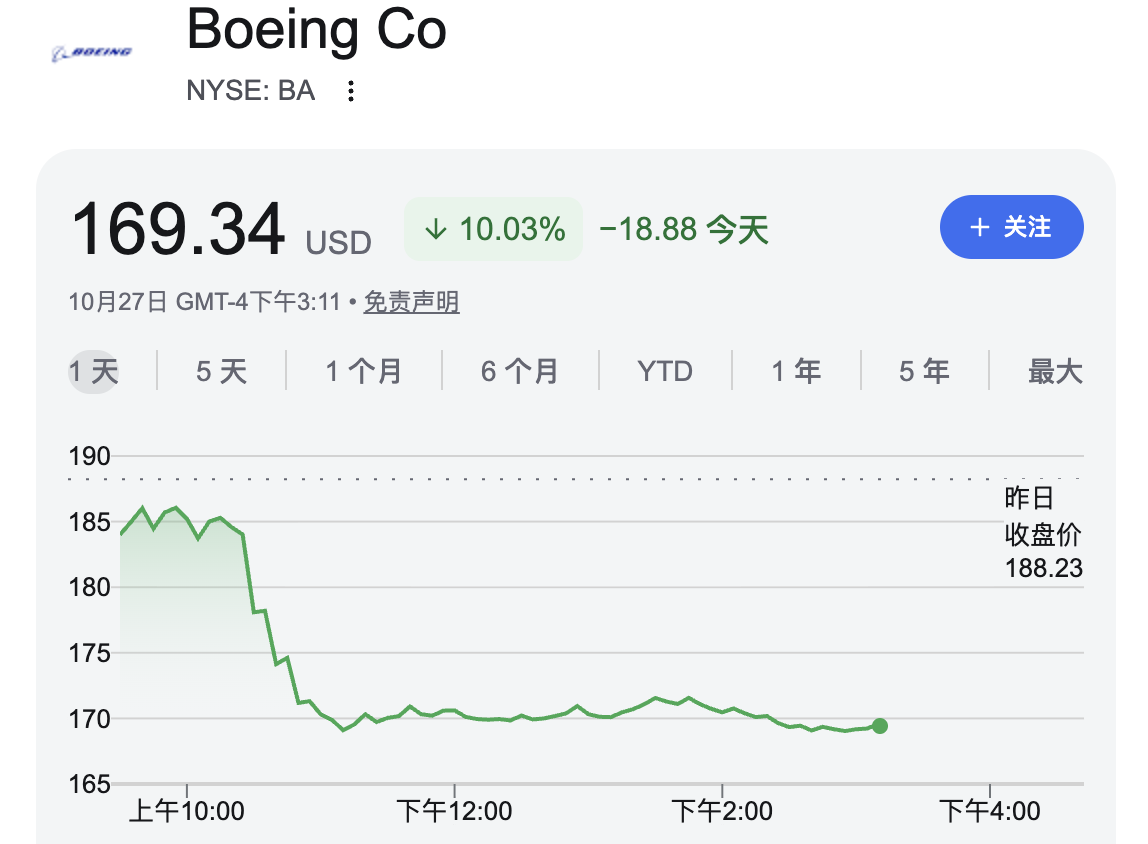
波音公司最新财务披露令市场失望,股价随即大幅下挫。
波音首席执行官Kelly Ortberg周二表示,公司737系列飞机月产量达到47架的目标将推迟至2027年初,这一时间表较此前预期大幅延后。
与此同时,公司公布的自由现金流增长预期远低于华尔街共识:明年预计约30亿美元,2028年约60亿美元,而据LSEG数据,分析师此前分别预测为56亿美元和96亿美元。
截至发稿,波音股价大跌10%,触及2025年4月以来低点。
产能目标再度推迟,交付节奏承压
Ortberg在接受CNBC采访时表示,737飞机月产47架的目标原计划于今年夏季实现,现已延至"明年年初",并由此导致公司今年500架飞机的年度交付目标同样无法完成。
波音今年9月曾披露,公司机翼生产速度不足是制约产能爬坡的关键瓶颈。737系列单通道客机是波音现金流的核心来源,产能迟滞对公司整体财务恢复构成直接影响。
波音同时面临787项目及777货机生产方面的持续挑战。对此,Ortberg表示:"我们正在以正确的方式推进产能爬坡。"他同时强调,尽管外部存在加快737增产的压力,"但我们会保持理性和纪律,前景是有的。"
季度业绩逊于预期,商业航空部门亏损收窄
波音三季度调整后每股亏损34美分,高于市场预期的21美分亏损,据LSEG数据显示。
商业航空部门营收小幅下滑至107亿美元,营业亏损6.97亿美元,营业利润率收窄6.5%,但相较于去年同期48.3%的大幅收缩,已显著改善。
公司将这一表现归因于交付机型盈利能力较低以及包括供应链在内的较高生产成本。
值得关注的是,本季度波音获得了737 MAX 7的美国监管认证,并在10月取得了更大机型MAX 10的认证,同时赢得美国海军第六代F/A-XX战斗机合同。
国防与服务部门表现亮眼,提供业绩支撑
相较于商业航空部门的承压,波音国防和航天部门表现明显改善。
得益于较高的交付量、运营效率提升,以及一笔2.52亿美元的子公司出售收益,该部门季度营业利润接近5亿美元,营业利润率升至6.2%,较去年同期的1.7%大幅提升。
波音全球服务部门季度营业利润达10亿美元,营业利润率为18.3%,继续为集团整体贡献稳定盈利来源。
债务压力边际缓解,复苏进程仍任重道远
财务数据显示,波音三季度末净债务约为252亿美元,较上季度的259亿美元小幅下降,亦低于去年同期的304亿美元,债务压力有所缓解。
Ortberg在业绩发布后向员工发出备忘录称:"各方预期正在上升,这理所应当。我们比一年前拥有更坚实的基础,但在消化积压订单、强化企业文化、改善日常运营方面,仍有大量工作要做。"
高油价持续推动航司对燃油效率更高机型的需求,但Ortberg也提示这是"需要持续关注的因素"。对于仍背负沉重债务、声誉尚未完全修复的波音而言,产能爬坡的节奏与现金流的恢复速度,将是投资者未来最为关注的核心变量。
Comments